Aftale om ny skattereform er på plads - se, hvad den betyder for din økonomi
Lavere skat på arbejde, en højere grænse for aktieindkomst og markant bedre muligheder for at spare op på aktiesparekontoen. Regeringen og Dansk Folkeparti har indgået en aftale om en skattereform, der kan få mærkbar betydning for din privatøkonomi. Formueekspert Jeanette Kølbek giver overblikket.

Med Dansk Folkepartis opbakning har regeringen sikret flertal for en skattereform, der blandt andet skal afskaffe mellemskatten og toptopskatten og markant hæve grænsen for, hvor meget du kan investere på en aktiesparekonto.
Selvom der er politisk flertal bag skattereformen, skal de enkelte ændringer dog først vedtages ved lov i Folketinget. Det sker løbende, og afhængigt af tidspunktet for vedtagelsen kan nogle ændringer få virkning med tilbagevirkende kraft.
”Ændringerne er planlagt til at blive indført gradvist fra 2027 og frem. Hvor meget du får ud af dem, afhænger blandt andet af din indkomst og dine investeringer, men for mange danskere er der udsigt til en økonomisk gevinst. Nogle vil mærke det direkte på lønsedlen gennem lavere skat, mens andre får bedre muligheder for at investere og opbygge en formue på skattemæssigt attraktive vilkår,” siger Jeanette Kølbek.
Lavere skat på arbejde - op til 10.545 kroner om året
En af de væsentligste ændringer er den gradvise afskaffelse af mellemskatten, som forsvinder helt i 2029.
Allerede i 2027 hæves grænsen for mellemskat til 673.900 kroner efter arbejdsmarkedsbidrag, hvilket giver en årlig skattelettelse på til 1.050 kroner, hvis du tjener mindst 673.900 kroner om året efter arbejdsmarkedsbidrag. I 2028 hæves grænsen yderligere til 780.900 kroner, hvilket øger den årlige skattelettelse til 9.075 kroner, hvis du tjener mindst 780.900 kroner efter arbejdsmarkedsbidrag. Når mellemskatten er helt afskaffet i 2029, vil den samlede årlige skattelettelse være 10.545 kroner for personer med en indkomst på mindst 800.500 kroner efter arbejdsmarkedsbidrag.
Samtidig afskaffes toptopskatten fra 2028. Det betyder, at personer med de højeste indkomster slipper for de ekstra fem procent i skat på den del af indkomsten, der ligger over grænsen for toptopskat.
”Det er især personer med højere lønindkomster, der får glæde af de her ændringer. For dem kan skattelettelserne give mere luft i økonomien og fx mulighed for at øge opsparingen. Men betaler du hverken mellemskat eller toptopskat, er det andre dele af aftalen, du skal se på for at finde en eventuel gevinst,” siger Jeanette Kølbek.
Investorer kan beholde mere af deres aktieafkast
Også danskere med aktieinvesteringer kan se frem til skattelettelser. Grænsen for, hvor meget aktieindkomst der beskattes med 27 procent, bliver nemlig hævet. Aktieindkomst over denne grænse beskattes fortsat med 42 procent.
Efter de nye regler stiger progressionsgrænsen fra de hidtil forventede 89.600 kroner i 2027 til 95.000 kroner og videre til 113.300 kroner i 2028. Det betyder, at du kan have en større årlig aktieindkomst, før den høje skattesats på 42 procent træder i kraft. Fra 2028 kan du således spare godt 3.500 kroner om året i aktieskat sammenlignet med de hidtil gældende regler, hvis du har en årlig aktieindkomst på mindst 113.300 kroner.
”Det er især en fordel for investorer med større aktiebeholdninger, som løbende modtager udbytter eller realiserer gevinster ved salg af aktier. Den lavere beskatning giver mulighed for at beholde en større del af afkastet og eventuelt geninvestere pengene. Over tid kan det være med til at øge værdien af opsparingen,” siger Jeanette Kølbek.
Markant højere loft på aktiesparekontoen
En anden væsentlig ændring for investorer er den markante forhøjelse af indskudsloftet på aktiesparekontoen.
I 2027 stiger indskudsloftet fra de hidtil forventede 179.300 kroner til 257.300 kroner. I 2028 hæves det yderligere til 334.300 kroner, og i 2029 når det op på 514.600 kroner.
Samtidig ændres måden, indskudsloftet opgøres på. Fra 2028 skal indskudsloftet efter planen baseres på det oprindelige indskud frem for de nuværende regler, hvor aktiesparekontoens værdi sidst i kalenderåret er styrende for, hvor meget man kan indskyde det efterfølgende år. Det betyder, at kursstigninger på kontoen ikke på samme måde som i dag vil begrænse muligheden for at indskyde yderligere penge. Ligeledes vil kursfald ikke give mulighed for at indskyde yderligere. Den nærmere implementering af reglerne er dog endnu ikke afklaret.
”Jeg har altid slået et slag for aktiesparekontoen, men for nogle investorer har indskudsloftet gjort den mindre interessant. Det ændrer sig nu. Med det markant højere loft bliver aktiesparekontoen et langt mere attraktivt alternativ til et almindeligt aktiedepot. Og jo længere tid pengene er investeret, desto større kan skattefordelen blive. Den lavere beskatning betyder nemlig, at flere penge kan blive stående og skabe yderligere afkast gennem renters rente-effekten,” siger Jeanette Kølbek.
Øvrige lempelser og stramninger
Skattereformen indeholder også andre lempelser og stramninger. Fx vil man i 2027 sænkes benzin- og dieselafgifterne midlertidigt, hvilket ifølge skatte- og vækstministeriet vil give en besparelse på 2 kr. pr. liter inklusive moms. Deres beregning viser, at kører du 15.000 km. om året, vil besparelsen være 1.800 kr. for en benzinbil og 1.500 kr. for en dieselbil.
Den ellers planlagte forhøjelse af registreringsafgiften for elbiler udskydes med et år.
Derudover vil de sænkes selskabsskatten med 3%-point over en 3-årige periode, så den i 2029 ender på 19%.
For at finansiere nogle af lempelserne, vil parterne bag aftalen bl.a. afskaffe SU til hovedparten af hjemmeboende unge, indeksere motorgebyrer, nedsætte grænsen for skattefri gaver til ansatte, indføre en ny hovedaktionærmodel og indføre to års forudgående beskæftigelseskrav for dimittenddagpenge.
Læs hele aftalen om skattereformen her aftaletekst-skattereform.pdf
Alle beløb i denne artikel er opgivet i 2027-niveau.
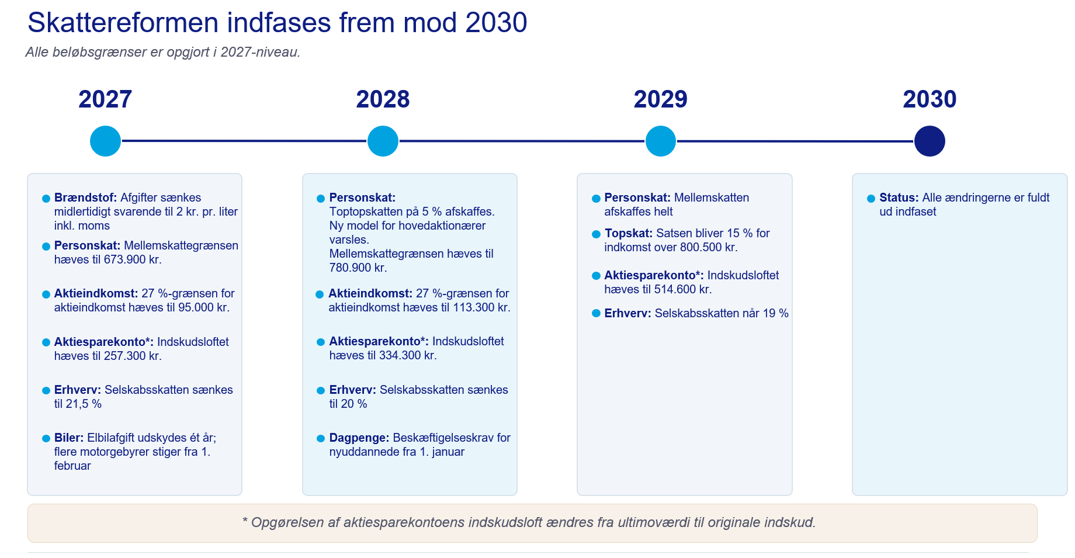
Tidslinjen er ikke udtømmende, men viser hvad der eksempelvis kan påvirke din økonomi de kommende år.

Jeanette Kølbek
Privatøkonom i Nykredit & Spar Nord
Investor Insights indhold er alene udarbejdet til information og inspiration, og omtale af lande, selskaber og/eller fonde skal derfor ikke betragtes som en investeringsanbefaling. Tal altid med en rådgiver, hvis du overvejer at foretage en investering, og få afdækket om en given investering passer til din investeringsprofil. Vær desuden opmærksom på, at Investor Insights indhold ofte tager udgangspunkt i, hvad der aktuelt sker på markederne eller i samfundet, så bemærk altid datoen inden du eventuelt reagerer.
Relaterede Artikler

Få styr på forskudsopgørelsen, før skatten overrasker

USA: Jobvæksten slår alle forventninger
